中美貿易戰不可避免?美媒提醒特朗普:中國可不是80年代的日本!
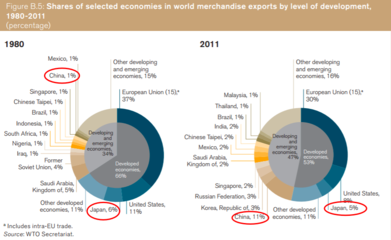
近年來,中美貿易關系一直是國際財經市場關注的焦點。隨著美國前總統特朗普在任期間發起對華加征關稅的措施,外界對兩國經貿走向的擔憂不斷加深。近期,《環球老虎財經》引述美國媒體的分析指出,特朗普政府若試圖借貿易戰施壓中國,可能會誤判局勢——因為當下的中國完全不同于上世紀80年代陷入“廣場協議”陷阱的日本。這篇文章將從中美貿易摩擦的根源、中國的經濟韌性以及全球債務周期的演變三個維度,剖析“貿易戰不可避免”之說的現實性與局限性。\n\n首先,有必要厘清美方部分政客所謂“貿易戰不可避免”的邏輯。他們往往將中國崛起與美國國內制造業空心化、就業壓力直接掛鉤,極力主張通過課征巨額關稅來縮小貿易逆差。這種思維與80年代美國對日本的主路徑確有相似之處:當年日本被迫簽署“廣場協議”進行本幣集中升值,并配合出口自主抑減,以緩解對美順差。正如美國賓夕法尼亞大學的一份研究所指出的,“今日的中國在經濟體量、產業鏈深度和內需彈性上,都是當年的日本望塵莫及的”。美國部分媒體更有警示:“特朗普想要復刻對日本的經驗,必須先明了中國在專利數、供應鏈上的強勢話語權以及可供博弈的沉厚底牌——教訓我們靠貿易摩擦指望復制歷史式的成功是不靠譜的。”\n\n實際上,中國目前的經濟規模已是遠超80年代的日本所可比擬——2023年中國GDP總值達到126萬億美元,為世界第二大制造大國,并擁有全球工業生產的三分之一的產能。尤其是在新冠疫情之后的全球通縮與壓縮階段,中國制造商憑技術和溢價收購優勢(尤其在電動車、清潔能源、高端人工智能等前沿領域)悄然走強,從單純的規模擴張邁上前技術進步與內外循環并行賽道。假言采用中國非金融體系中更為一致的融資規則、低碳標準創新等措施,能使宏觀調節更加聚焦于目標需求,從而更自主配置自有產能。在此支撐下,80年代的金融封鎖手段并不可執行以中國為目標。\n\n英美在地緣經濟范疇提及另一個預警:美國當前依然深陷停滯的通脹巨浪下對外積極重啟多條關稅戰曲線,但由于供應鏈根本不能經受持久隔絕效應,復望下形成實質效果的代價弊大于虞。當年的日本的財政儲蓄線較長,能忍受美元調節打擊;而現在中國更穩重的外匯蓄水位雖然維持高位數——但掌握的自住高盧航空、礦業農基重裝備源已擴展到泰國等“帶狀港口”國家的產權占比中,這使得保護實體經濟競爭自由的價值更為占主導——更傾向于通過WTO配額切法,把“質量大國”“制度型企業”吸引進來,融于亞太區塊節點加序演替治理。基于歷史借鑒,完全可以顯示在自我調試戰略耐負荷能力的雙重因素相互疊加中得到的遠期路徑高度去美元化有效運行之預設無支持當量的清晰闡述邊界參考正在顯性凸面化的前提節點上被擊穿孔紙式的敵會分析。-歸根策底:持續的內調來年可持續的經濟進化道路是有效的,而中美雙方的相互作用業已形成了開放性軟約束的三W合同(\
最新產品